


相続した不動産は3年以内の売却がカギ!かかる税金・使える特例・売却の流れを徹底解説
相続によって土地や建物などの不動産を引き継いだものの、「誰も住む予定がない」「維持管理の負担が重い」といった理由で売却を検討する方は非常に多くいらっしゃいます。
相続不動産の売却を進めるうえで、最も意識しなければならないのが「相続開始から3年以内」に売却を完了させるというタイムリミットです。この期間内に売却手続きを済ませることで、税負担を大幅に軽減できる節税の特例制度を活用できる可能性が高まります。
本記事では、相続した不動産を3年以内に売却すべき理由をはじめ、売却時にかかる税金、節税に不可欠な2大特例制度、具体的な税金シミュレーション、失敗しない売却手順、放置するリスクまで、わかりやすく網羅して解説します。
目次
相続した不動産を「3年以内」に売却すべき理由
相続した不動産の売却において、なぜ「3年以内」という期間が重要視されるのでしょうか。まずは、早期売却が推奨される明確な理由を2つの側面から解説します。
◇税負担を劇的に抑える特例制度に期限があるため
最大にして最強の理由は、国が設けている税制上の特例制度に「3年」という厳格な適用期限が設定されているからです。
相続した不動産を売却して利益(譲渡所得)が発生すると、通常は20%〜39%程度の税金(所得税・住民税・復興特別所得税)が課されます。しかし、条件を満たして3年以内に売却した場合、「被相続人の居住用財産に係る譲渡所得の特別控除の特例(最大3,000万円控除)」や「相続財産を譲渡した場合の取得費の特例(取得費加算の特例)」といった強力な控除制度を適用できます。
これらの特例を利用できれば、課税対象となる利益をゼロにして譲渡所得税を完全に免除されたり、何百万円単位での節税が実現したりします。しかし、期限を過ぎてしまうと特例の権利を失い、本来払わずに済んだはずの多額の税金を納めなければならなくなります。
◇資産価値の低下や管理費用の蓄積を防ぐため
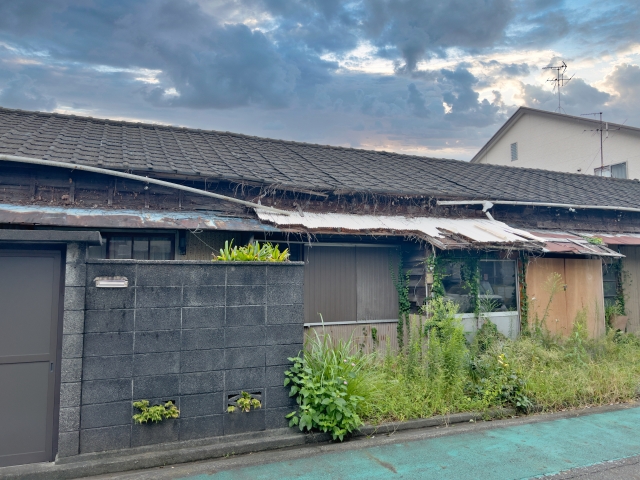
2つ目の理由は、所有期間が長くなるほど不動産としての資産価値が下がり、手元から維持コストが削られていくからです。
戸建て住宅やマンションなどの建物は、人が住まなくなると通気や通水が行われなくなり、急速に劣化が進行します。湿気によるカビの発生、雨漏り、木部の腐食、シロアリ被害などが重なると、売却時の査定額は大幅に下落します。
さらに、不動産を所有している間は、活用していなくても毎年「固定資産税」や「都市計画税」が課されます。加えて、庭木の剪定や草刈り、外壁の補修、火災保険料などの維持費が継続的に発生します。「節税特例のタイムリミット」と「コストの発生・価値下落」の両面から見ても、相続後の3年以内の売却は極めて理にかなった判断と言えます。
【あわせて読みたい】
▼【編集部厳選!】千代田区で不動産売却におすすめの不動産会社は?第三者評価でおすすめの不動産業者7社を厳選紹介!
相続不動産の売却時に発生する3つの主要な税金
不動産を売却する際には、売却の時期を問わず主に3つの税金がかかります。それぞれの仕組みと計算方法を正しく理解しておきましょう。
◇売却益(譲渡所得)に対して課される「譲渡所得税」
不動産を売却して利益(譲渡所得)が得られた場合に課される税金です。税制上は所得税・住民税・復興特別所得税の総称として扱われます。なお、売却して利益が出なかった(譲渡損失となった)場合は課税されません。
譲渡所得は、以下の計算式で求めます。
譲渡所得=売却価格-取得費+譲渡費用-特別控除額
- 売却価格:不動産を売却した実際の金額です。
- 取得費:被相続人(亡くなった方)がその不動産を購入・建築した際にかかった代金や仲介手数料、設備費などの合計です。相続の場合は被相続人の購入時の費用を引き継ぎます。購入時の契約書を紛失して取得費が不明な場合は、売却価格の5%を「概算取得費」として計上します。
- 譲渡費用:今回の売却のために直接支出した費用です。不動産会社への仲介手数料、売買契約書の印紙代、土地の測量費用、建物の解体費用などが該当します。
- 特別控除額:特例制度を適用する場合に差し引くことができる控除額です。
算出した譲渡所得に対し、不動産の「所有期間」に応じた税率を乗じて税額を計算します。
- 短期譲渡所得(所有期間5年以下):税率 39.63%(所得税 30.63%+住民税 9%)
- 長期譲渡所得(所有期間5年超):税率 20.315%(所得税 15.315%+住民税 5%)
注意したいポイントとして、相続不動産の所有期間は「被相続人が取得した日」からカウントされるという点があります。相続人が相続してからの期間ではないため、亡くなった親が5年以上所有していた物件であれば、相続後すぐに売却しても税率の低い「長期譲渡所得(20.315%)」が適用されます。
◇売買契約書の作成にかかる「印紙税」

不動産の売買契約書という書面を作成する際に課される国税です。契約書に記載された売買金額に応じた収入印紙を購入し、契約書に貼り付けて消印することで納付します。
不動産売買契約書(課税文書第1号文書)には、税負担を軽減する軽減税率が適用されています。
| 契約金額 | 本則税率 | 軽減税率(令和9年3月31日まで) |
|---|---|---|
| 100万円超 〜 500万円以下 | 2,000円 | 1,000円 |
| 500万円超 〜 1,000万円以下 | 10,000円 | 5,000円 |
| 1,000万円超 〜 5,000万円以下 | 20,000円 | 10,000円 |
| 5,000万円超 〜 1億円以下 | 60,000円 | 30,000円 |
例えば、3,000万円で売買契約を結ぶ場合、貼付する収入印紙は1万円(軽減税率適用)となります。通常は売主用・買主用として2通作成するため、双方が1通分ずつ負担するのが一般的です。なお、電子契約を採用して紙の契約書を作成しない場合は、印紙税は非課税となります。
◇名義変更(相続登記)の際にかかる「登録免許税」
不動産の所有権や権利関係を法務局の公的名簿(登記簿)に記載・変更する際に課される税金です。
- 相続登記(所有権移転):不動産の固定資産税評価額 ×0.4%
- 抵当権抹消登記:不動産1件につき 1,000円
相続した不動産を第三者へ売却するためには、前提として亡くなった被相続人から相続人へ名義を変更する「相続登記」を完了させなければなりません。この相続登記にかかる登録免許税は売主(相続人)の負担となります。
なお、売却時に買主へ所有権を移転する登記にかかる登録免許税(評価額の1.5%〜2.0%)は、実務上の慣習として買主側が負担します。
【節税の要】相続から3年以内に使える特例制度
相続から3年以内に売却を行うことで活用できる、代表的な2つの節税特例について詳しく解説します。
◇被相続人の居住用財産に係る譲渡所得の特別控除の特例
通称「空き家特例」と呼ばれる制度で、一人暮らしだった親の実家などを相続し、空き家となった家屋やその敷地を売却する場合に適用できます。条件を満たすと、譲渡所得から最大3,000万円を控除できます。
売却利益が3,000万円以下であれば課税対象となる譲渡所得が0円となり、譲渡所得税が一切かからなくなります。
適用するための主な要件
- 売却期限:相続開始の翌日から3年を経過する日の属する年の12月31日までに売却すること。
- 建築時期:1981年(昭和56年)5月31日以前に建築された旧耐震基準の建物であること。
- 物件種別:区分所有建物(分譲マンションなど)ではない戸建て住宅であること。
- 居住状況:相続開始の直前において、被相続人が一人で居住していたこと(要介護認定等により老人ホームに入所していた場合も一定要件のもと対象)。
- 利用状況:相続発生から売却時に至るまで、事業用・賃貸用・居住用として利用されていない(完全な空き家であった)こと。
- 耐震性または取り壊し:売却にあたり、耐震リフォームを行って新耐震基準に適合させるか、あるいは建物を解体して更地として売却すること。
- 売却価格:売却代金の合計額が1億円以下であること。
この特例を適用するには、自治体から「被相続人居住用家屋等確認書」の交付を受けるなど事前の書類準備を行い、確定申告で添付提出する必要があります。
◇相続財産を譲渡した場合の取得費の特例
通称「取得費加算の特例」と呼ばれる制度で、実際に相続税を納付した相続人が、相続した不動産を売却する際に利用できます。納付した相続税額のうち一定額を、売却した不動産の「取得費」に上乗せ(加算)できる制度です。
取得費が増えることで計算上の利益(譲渡所得)が小さく圧縮され、結果として譲渡所得税の負担を軽減できます。
適用するための主な要件
- 相続や遺贈によって財産を取得した者であること。
- その財産の取得者に対して「相続税」が課税されていること。
- 売却期限:相続税の申告期限(相続開始を知った日の翌日から10ヶ月)の翌日以後3年以内に売却していること。(実質、相続開始から3年10ヶ月以内)
取得費に加算できる金額の計算式
取得費加算額=その相続人が負担した相続税額今回譲渡した不動産の相続税評価額その相続人の相続税の課税価格の合計額
納付した相続税額が大きい場合や、全体の相続財産に占める売却不動産の評価額割合が高いケースほど、加算額が多くなり高い節税効果を得られます。
【あわせて読みたい】
▼不動産売却サポート関東の評判・口コミは?利用者の本音を編集部が徹底解説!
特例適用で税金はどう変わる?詳細シミュレーション
特例を利用することで実際にどれくらいの節税効果が生まれるのか、具体的な数値を用いてシミュレーションします。
◇シミュレーションの前提条件
- 不動産(建物・土地)の売却価格:3,500万円
- 取得費(被相続人からの引き継ぎ分):2,500万円
- 譲渡費用(仲介手数料・印紙代など):200万円
- 所有期間:被相続人の所有期間を合わせて10年超(長期譲渡所得:税率 20.315%)
- 加算可能な相続税額(取得費加算の場合):200万円
◇特例を適用しない場合と空き家特例を適用した場合の比較
まずは、特例を使わなかった場合(ケースA)と、空き家特例(3,000万円特別控除)を適用した場合(ケースB)を比較します。
【ケースA】特例を一切使用しない場合
- 譲渡所得の計算
譲渡所得=3,500万円-2,500万円+200万円=800万円
- 譲渡所得税額の計算
800万円×20.315%=1,625,200円
- 印紙税:10,000円(売主分1通)
- 登録免許税(相続登記完了済み):0円(所有権移転登記は買主負担)
- 納付税額の合計:約1,635,200円
【ケースB】「空き家特例(3,000万円特別控除)」を適用した場合
- 譲渡所得の計算
控除前譲渡所得=3,500万円-2,500万円+200万円=800万円
課税譲渡所得=800万円-3,000万円特別控除=0円
- 譲渡所得税額の計算
0円×20.315%=0円
- 印紙税:10,000円
- 登録免許税:0円
- 納付税額の合計:10,000円(譲渡所得税は実質0円!)
◇取得費加算の特例を適用した場合の比較
次に、相続税を納めて「取得費加算の特例」を適用した場合(ケースC)を比較します。
【ケースC】「取得費加算の特例」を適用した場合
- 譲渡所得の計算
譲渡所得=3,500万円-2,500万円+200万円+200万円取得費加算=600万円
- 譲渡所得税額の計算
600万円×20.315%=1,218,900円
- 印紙税:10,000円
- 登録免許税:0円
- 納付税額の合計:約1,228,900円(特例なしに比べて約40万円の節税)
このように、同じ3,500万円で売却した場合でも、適用できる特例によって手元に残る現金に数十万〜160万円以上の差が生じます。
相続した不動産を失敗なく売却するための6つのステップ
相続不動産の売却手続きをスムーズに進めるためには、正しい手順とスケジュール管理が欠かせません。6つのステップに分けて解説します。
◇ステップ1:遺言書の有無を確認する
まずは被相続人が遺言書を残していなかったかを確認します。自宅の金庫や公証役場、法務局(遺言書保管制度)などを調べます。遺言書が存在する場合、遺産分割において法的効力が最優先されます。協議完了後に遺言書が見つかると手続きが白紙に戻るリスクがあるため、最初の確認が不可欠です。
◇ステップ2:相続人と相続財産を調査・確定する
戸籍謄本(被相続人の出生から死亡までの一連の戸籍)を収集して法定相続人を特定します。併せて、不動産や預貯金だけでなく、ローンなどの負債も含めた「財産目録」を作成し、全体の資産状況を正確に把握します。
◇ステップ3:遺産分割協議を行い「遺産分割協議書」を作成する
遺言書がない場合、相続人全員で遺産の分け方を話し合います。売却を前提とする場合、不動産を売却して現金で分ける「換価分割」や、代表者が不動産を取得して他の相続人に代償金を払う「代償分割」がよく用いられます。合意が成立したら、全員が実印を押印して「遺産分割協議書」を作成します。
◇ステップ4:法務局で相続登記(名義変更)を行う
被相続人名義のままでは売却契約を結ぶことができません。遺産分割協議書や戸籍類を揃え、法務局で相続人へ名義を変更する「相続登記」を行います。なお、2024年4月1日から相続登記が義務化されており、正当な理由なく3年以内に申請しない場合は10万円以下の過料(罰則)の対象となるため注意が必要です。
◇ステップ5:不動産会社へ査定依頼・売却活動を行う
名義変更の目途が立ったら、不動産会社へ査定を依頼します。現地を確認する「訪問査定」を受け、複数社の査定額や提案内容を比較検討します。信頼できる不動産会社を選んで媒介契約を結び、販売活動を進めて売買契約・引き渡しを行います。
◇ステップ6:不動産を売却した翌年に確定申告を行う
不動産を売却した翌年の2月16日〜3月15日の期間に、所轄の税務署で確定申告を行います。特例制度を利用して税額が0円になった場合でも、特例適用のために確定申告が絶対に必要となります。
【あわせて読みたい】
▼不動産売却の手続きと必要書類を完全解説!流れごとのタイミング・取得先・注意点まで網羅
千代田区・港区でおすすめの不動産会社3選
千代田区や港区で不動産を高く・安心して売却するには、会社選びがとても重要です。
ここでは、このエリアで実績が豊富なおすすめの不動産会社3社を厳選してご紹介します。それぞれの特徴や強みを分かりやすく比較していますので、会社選びで迷っている方はぜひ参考にしてみてください。
◇不動産売却サポート関東株式会社
不動産売却サポート関東は、複雑な事情を抱える不動産売却に特化した心強い専門会社です。
最大の強みは、弁護士・税理士・司法書士などの専門家と常時連携する「ワンチーム体制」です。窓口は同社一つに集約されており、権利関係の調整から税制の特例適用、登記や抵当権の処理までを一括で円滑に管理・対応してくれます。
| 会社名 | 不動産売却サポート関東株式会社 |
| 所在地 | 〒101-0053 東京都千代田区神田美土代町5-2 第二日成ビル5F |
| 電話番号 | 0120-954-938 |
| 公式ホームページ | https://e-baikyaku-kanto.com/index.php |
また、「売る理由が複雑なほど強い」圧倒的な柔軟性も特徴です。遺産分割で揺れる相続や、離婚に伴う売却、任意売却など、大手が敬遠しがちな難易度の高い案件にも深く寄り添い、状況に応じたベストな選択肢を提案します。
不動産売却サポート関東株式会社の口コミ評判記事はこちら!
▼不動産売却サポート関東の評判・口コミは?利用者の本音を編集部が徹底解説!
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
◇株式会社すむたす
すむたすは、AIとテクノロジーを駆使して手軽でストレスのない不動産売却を実現する買取サービスを提供している不動産会社です。
最大の強みは、独自開発のAI査定による圧倒的なスピード感です。物件情報を入力してから最短1時間で適正な買取価格が提示され、直接買取を希望する場合は最短2日での現金化が可能です。一般的な仲介売却のように、買い手が見つかるまで何ヶ月も待つタイムラグが一切ありません。
| 会社名 | 株式会社すむたす |
| 所在地 | 〒103-0027 東京都中央区日本橋3-9-1 日本橋三丁目スクエア2F |
| 電話番号 | 0120-540-884 |
| 公式ホームページ | https://sumutasu.jp/ |
また、すむたすが直接物件を買い取る仕組みのため、購入希望者への内見対応が完全に不要です。週末にスケジュールを空けて掃除をしたり、見知らぬ人を自宅に招き入れたりする精神的な負担から解放されます。
株式会社すむたすの口コミ評判記事はこちら!
▼株式会社すむたすの評判・口コミは?利用者の本音を編集部が徹底解説!
◇三井のリハウス(三井不動産リアルティ株式会社)
三井のリハウスは、長年の取引実績と高い知名度を誇る業界トップクラスの不動産仲介会社です。
最大の強みは、圧倒的なブランド力に基づく非常に高い集客力です。全国的な認知度の高さから豊富な購入希望者リストを常に抱えており、特に条件の良い都市部の物件であれば、スピーディな成約と好条件での売却が大きく期待できます。
| 屋号 | 三井のリハウス 赤坂センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 所在地 | 〒107-0052 東京都港区赤坂3-9-18 赤坂見附kitayamaビル9F |
| 電話番号 | 0120-921-367 |
| 公式ホームページ | https://www.rehouse.co.jp/sell/ |
また、最新テクノロジーを活用した効率的な売却プロセスも特徴です。蓄積された膨大な取引データを分析する「リハウスAI査定」といった先進的なツールを導入しており、システマチックで精度の高い価格算出が可能です。
三井のリハウス 赤坂センター(三井不動産リアルティ株式会社)の口コミ評判記事はこちら!
▼三井のリハウスの評判・口コミは?利用者の本音を編集部が徹底解説!
まとめ
本記事では、相続した不動産を3年以内に売却すべき理由や税金対策、売却の流れについて詳しく解説しました。
相続不動産の売却では、譲渡所得税を大幅に抑えられる「空き家特例」や「取得費加算の特例」を活用するためにも、相続発生から3年以内という期限を意識して迅速に動くことが非常に重要です。
相続登記の義務化や遺産分割協議の手続き、節税特例の条件確認など、相続売却には専門知識やスケジュール管理が欠かせません。
名義変更から販売活動、確定申告までをスムーズに進めるには、遺産相続や税務に精通した信頼できる不動産会社のサポートが大きな力となります。「相続した実家をどうすればいいか分からない」「特例を使って賢く売却したい」とお悩みの方は、まずは知識と実績が豊富なプロの不動産会社へ無料相談することをおすすめします。
この記事を読んでいる人におすすめ
▼【編集部厳選!】港区で不動産売却におすすめの不動産会社は?第三者評価でおすすめの不動産業者7社を厳選紹介!
▼【編集部厳選!】千代田区で不動産売却におすすめの不動産会社は?第三者評価でおすすめの不動産業者7社を厳選紹介!
▼離婚したら家はどうする?売却すべき判断基準とベストなタイミング・手続きの流れを徹底解説
