


離婚したら家はどうする?売却すべき判断基準とベストなタイミング・手続きの流れを徹底解説
離婚が決まった際、あるいは夫婦間で離婚の話し合いが進む中で、多くの方が頭を悩ませるのが「夫婦で購入した自宅(マイホーム)をどう処分するか」という問題です。
家は夫婦で築いた財産の中で最も高額であることが多く、単に「売る」「住み続ける」といった単純な二者択一では決められない複雑な事情が絡み合います。特に、住宅ローンの残高や不動産の名義、どちらか一方が住み続けたいという感情面での対立が重なると、何から手を付ければよいか分からなくなってしまうケースが少なくありません。
本記事では、離婚時に家を売却すべきかどうかの判断基準、住宅ローンのアンダーローン・オーバーローン別の対応策、離婚前・離婚後それぞれの売却タイミングのメリット・デメリット、売却の流れ、トラブルを防ぐための注意点まで徹底的に解説します。
目次
離婚時に家を売却すべき?判断基準と基本知識
離婚に伴い持ち家を所有している場合、そのまま保持するのか売却して処分するのかを早期に決める必要があります。まずは、離婚時における不動産の基本的な扱いと、売却を選択すべき判断基準について見ていきましょう。
◇なぜ離婚時に家の売却が選択されるのか
離婚する際、婚姻期間中に夫婦が協力して築き上げた財産は、原則として2分の1ずつ分け合う「財産分与」の対象となります。預貯金や有価証券であれば物理的に分割するのが容易ですが、不動産はそのままの形で綺麗に折半することができません。
そのため、離婚時における家の処分方法としては「家を売却して現金化し、得られた利益を夫婦で分け合う」という方法が最も一般的であり、公平かつすっきり解決できる選択肢とされています。
家を売却して現金化することには、以下のような大きなメリットがあります。
- 財産の分割が明快になる:現金に換えることで、1円単位まで正確かつ公平に分配できる。
- 将来的な金銭トラブルを遮断できる:住宅ローンの連帯保証関係や共有名義を解消でき、離婚後に相手方のローンの滞納リスクや連絡の必要性を引きずらずに済む。
- お互いに新しい生活の資金(新居の契約費用や引っ越し代)に充てられる。
夫婦のどちらかが家に住み続け、もう一方に相当額の対価(代償金)を現金で支払う方法もありますが、これにはまとまった自己資金が必要となるため、現実的には売却してすっきりと清算するケースが多く選ばれています。
◇家を売却すべきかどうかの具体的な判断基準
すべてのケースで売却が最善とは限りません。家を売却すべきか、それともどちらかが住み続けるべきかを判断するためには、以下の3つの要素を基準にして冷静に検討することが重要です。
| 判断基準の要素 | 売却したほうがよいケース | 住み続けることを検討すべきケース |
| 住宅ローンの残高 | ・売却代金でローンを一括完済できる(アンダーローン) ・売却後の手残りを財産分与できる | ・子どもが小さく、転校させたくないため住み続けたい(※ローン名義や返済計画の整理が必須) |
| 不動産の名義 | ・夫婦の「共有名義」になっている(将来のトラブルを避けるため早期売却が推奨される) | ・住み続ける側が単独名義であり、ローンの返済能力も十分にある |
| 夫婦双方の意向 | ・夫婦双方とも家に思い入れがなく、清算して新生活を始めたい ・離婚後は互いに金銭的な繋がりを完全に切りたい | ・住み続ける側が代償金を支払う余裕があり、ローン名義の変更手続き等も合意できている |
特に注意が必要なのは「共有名義」の物件です。共有名義のまま離婚して放置すると、将来売却やリフォームをしようとした際に元配偶者の同意と署名押印が必要になり、連絡が取れなくなると身動きが取れなくなります。共有名義の場合は、原則として離婚時に売却して清算するのが最も安全な選択です。
【あわせて読みたい】
▼不動産売却の手続きと必要書類を完全解説!流れごとのタイミング・取得先・注意点まで網羅
住宅ローンの状態がカギ!アンダーローンとオーバーローンの対処法
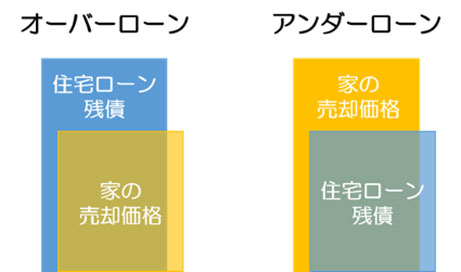
離婚時の家売却において、最も大きな障害となりやすいのが「住宅ローンの残り(残債)」です。家の査定価格と住宅ローン残高の関係によって、「アンダーローン」と「オーバーローン」に分かれ、それぞれ対処法が大きく異なります。
◇「アンダーローン」の場合の売却・財産分与
「アンダーローン」とは、家の売却見込み価格(または実際の売却代金)が、住宅ローンの残高を上回っている状態を指します。
例えば、住宅ローン残高が1,500万円の家が2,500万円で売却できた場合、売却代金からローン1,500万円と売却手数料などの諸費用(約100万円)を差し引いても、手元に約900万円の現金が残ります。
アンダーローンの場合は手続きが非常にスムーズです。売却代金によって住宅ローンが一括返済されるため、金融機関の抵当権も抹消でき、残った現金をあらかじめ定めた割合(原則50%ずつ)で財産分与すれば手続きは完了します。離婚時の不動産売却としては最も理想的なパターンと言えます。
◇「オーバーローン」の場合の対処法と注意点
「オーバーローン」とは、家の売却見込み価格よりも、住宅ローンの残高のほうが大きい状態を指します。
例えば、住宅ローン残高が2,500万円残っているものの、家の査定額が2,000万円にしかならないようなケースです。住宅ローンが設定されている不動産は、売却時にローンを全額完済して金融機関の「抵当権」を外してもらわなければ、原則として買主に引き渡すことができません。
オーバーローンの場合、売却を進めるには主に以下の選択肢を検討する必要があります。
手持ちの自己資金(預貯金)で不足分を補填して完済・売却する
上記の例であれば、不足する500万円と売却諸費用を夫婦の自己資金から充当してローンを全額返済し、売却を完了させます。これが可能な場合は、オーバーローンであっても家を手放してすっきり清算できます。
金融機関と交渉して「任意売却」を行う
自己資金での補填が難しく、どうしても売却したい場合の特殊な手続きです。ローンの借入先である金融機関の同意を得て、売却後もローン残債が残ることを前提に売買を行います。ただし、信用情報機関に履歴(いわゆるブラックリスト)が残るなどのリスクがあるため、慎重な判断が必要です。
売却を一時断念し、どちらかが住み続けながら返済を続ける
売却によって自己資金を失うのを避けるため、ローンを打ち切らずに売却を見送る方法です。ただし、連帯保証人の外し忘れや将来の不払いトラブルに十分注意しなければなりません。
【あわせて読みたい】
▼不動産売却をする方必見!任意売却とリースバックの違いを徹底解説
「離婚前」と「離婚後」どちらで売る?売却タイミングの比較
家の売却を進めるにあたり、「離婚届を提出する前に売るか」「離婚届を出した後に売るか」というタイミングの問題は非常に重要です。それぞれのメリット・デメリットを把握し、ご自身の状況に合わせて選択しましょう。
◇離婚前に家を売却するメリット・デメリット
離婚が正式に成立する前のタイミングで家の売却活動を行うパターンです。
メリット
- 離婚後の関わりや連絡を完全に断つことができる
離婚前に売却と財産分与の手続きをすべて完了させておけば、離婚成立後に元配偶者と連絡を取り合って名義変更や書類のやり取りをする必要が一切なくなります。 - 金銭トラブルを未然に防ぎやすい
家を現金化してから離婚を迎えるため、財産分与の計算が明確であり、「あとから支払ってくれない」といった離婚後の金銭トラブルが起きません。 - 書類集めや手続きがスムーズに進みやすい
まだ夫婦として同居しているか、コミュニケーションが取れる状態であれば、印鑑証明書の取得や売買契約書への署名捺印などの協力を得やすくなります。
デメリット
- 家が売れるまで離婚を成立させづらい
売却活動には通常3ヶ月〜6ヶ月程度の期間がかかります。家が売れて決済が完了するまで離婚を待つ必要が生じるため、「一刻も早く離婚したい」と考えている場合にはストレスとなります。 - 売り出し価格の妥協が生じやすい
早く離婚したい焦りから、相場よりも安い価格で売却を妥協してしまうリスクがあります。
◇離婚後に家を売却するメリット・デメリット
まず離婚届を提出して夫婦関係を解消し、その後時間をかけて家の売却活動を進めるパターンです。
メリット
- 離婚手続きを先に完了させ、精神的に落ち着いて売却に集中できる
関係を早期に解消できるため、感情的な焦りを感じることなく、じっくり時間をかけて希望通りの高値で売却を目指すことができます。 - 不動産の売却活動に時間をかけられる
市場の反応を見ながら売り出し価格を調整するなど、不動産売買において有利な戦略を立てやすくなります。
デメリット
- 離婚後に元配偶者と何度も連絡を取らなければならない
共有名義の売却や名義変更の手続き、売却代金の受取口座の調整など、離婚後も元配偶者と頻繁に連絡を取り合う必要があります。関係が悪化している場合、非常に大きな精神的負担となります。 - 相手が売却手続きに協力を拒むリスクがある
離婚後に相手の居場所が分からなくなったり、連絡を無視されたり、売買契約の書類への捺印を拒否されたりすると、売却手続きが永久にストップしてしまう危険性があります。
離婚に伴う家売却の手順とスムーズに進めるためのステップ
離婚時の不動産売却を円滑に進めるためには、手順を正しく理解しておくことが大切です。一般的な売却手続きの流れを5つのステップで解説します。
◇ステップ1:名義・住宅ローン残高・財産分与方針の確認
まずは法務局で登記事項証明書(登記簿謄本)を取得し、家が単独名義か共有名義かを確認します。次に、住宅ローンの借入先金融機関から「ローン残高証明書」や「返済予定表」を取り寄せ、正確な残額を把握します。そのうえで、売却代金から諸費用を差し引いた手残りをどのように分配するか、夫婦間で方針を話し合います。
◇ステップ2:不動産会社への相談・査定依頼
複数の不動産会社に相談し、物件の査定を依頼します。離婚による売却であることを理解し、親身になって相談に乗ってくれる信頼できる不動産会社を選びましょう。現地を確認してもらう「訪問査定」を受けることで、より正確な査定価格が算出されます。
◇ステップ3:売り出し価格の決定と媒介契約の締結
査定結果や周辺の取引事例を参考に、担当者と相談しながら「売り出し価格」を決定します。早期売却を希望する場合は、相場と同等かやや低めの現実的な価格設定を行うのがコツです。価格が決まったら、不動産会社と正式に「媒介契約」を結び、売却活動を開始します。
◇ステップ4:売買契約の締結
不動産会社の販売活動により買主が見つかり、購入条件(価格や引き渡し日)の交渉がまとまったら、買主と「不動産売買契約」を締結します。契約時には買主から手付金(売買価格の5%〜10%程度)を受け取ります。共有名義の場合は、名義人全員が契約の場に同席して署名押印するか、委任状を用意する必要があります。
◇ステップ5:決済・ローン一括返済・物件の引き渡し
銀行などの金融機関にて、買主から売買代金の残額(残代金)を受け取る「決済」を行います。受取額の中から住宅ローン残高を一括返済し、金融機関に抵当権を抹消してもらいます。
司法書士が立ち会いのもと、買主への所有権移転登記手続きを行い、家の鍵を渡して引き渡しが完了します。売却費用を差し引いた利益が残った場合は、合意した割合で夫婦それぞれの口座へ財産分与を行います。
【あわせて読みたい】
▼不動産売却サポート関東の評判・口コミは?利用者の本音を編集部が徹底解説!
離婚での家売却で「売れない」ケースの原因と効果的な対策
離婚に伴う不動産売却では、一般的な売買とは異なる理由で「売りに出しているのに一向に売れない」「手続きが進まない」という事態に陥ることがあります。主な原因と対処法をまとめました。
◇夫婦間で意見が対立している・内覧対応が不十分な場合
原因1:売り出し価格や売却条件について夫婦の意見が対立している
一方が「少しでも高く売りたい」と主張し、もう一方が「安くてもいいから早く手放したい」と考えているような場合、売り出し価格の改定や買主からの値引き交渉に応じられず、売却のチャンスを逃してしまいます。
- 対策:第三者である不動産会社の担当者や、弁護士に入ってもらい、市場相場や周辺事例に基づいた客観的なアドバイスを受けることで感情論を避け、合理的な条件で合意を形成しましょう。
原因2:居住中の内覧(内見)対応が不十分で買主の印象が悪い
離婚前のギクシャクした雰囲気の中で生活感が溢れていたり、室内が散らかっていたり、清掃が行き届いていない状態のまま購入希望者の内覧を受け入れると、物件の印象が非常に悪くなります。
- 対策:内覧前には室内の片付けや水回りの清掃を徹底します。お互いに顔を合わせたくない場合や生活感を見せたくない場合は、思い切って先に引っ越しを済ませて「空き家」の状態で売却活動を行うか、不動産会社に鍵を預けて内覧対応をすべて任せるのが有効です。
◇売り出し価格が高すぎる・共有名義やローンの問題がある場合
原因3:売り出し価格が周辺相場から大幅に乖離している
「住宅ローンを完済したい」「少しでも財産分与の現金を増やしたい」という希望が強すぎるあまり、相場よりもかなり高い価格で売り出してしまうと、買主の検索対象から外れてしまいます。
- 対策:売却活動を開始して1ヶ月以上反響がない場合は、不動産会社と相談して速やかに価格を見直しましょう。適正な相場価格に改定することで、一気に購入希望者が現れるケースは多く存在します。
原因4:共有名義や住宅ローンの問題で契約手続きが進まない
契約の直前になって共有名義人である配偶者が署名・押印を拒否したり、オーバーローンの補填資金が用意できず金融機関からの売却許可が得られなかったりするケースです。
- 対策:売却活動をスタートする前の段階で、必ず「名義人全員の売却同意」を取り付けておくこと、および「ローン完済の具体的な見通し(アンダーローンか自己資金補填ができるか)」を確認しておくことが不可欠です。
千代田区・港区でおすすめの不動産会社3選
千代田区や港区で不動産を高く・安心して売却するには、会社選びがとても重要です。
ここでは、このエリアで実績が豊富なおすすめの不動産会社3社を厳選してご紹介します。それぞれの特徴や強みを分かりやすく比較していますので、会社選びで迷っている方はぜひ参考にしてみてください。
◇不動産売却サポート関東株式会社
不動産売却サポート関東は、複雑な事情を抱える不動産売却に特化した心強い専門会社です。
最大の強みは、弁護士・税理士・司法書士などの専門家と常時連携する「ワンチーム体制」です。窓口は同社一つに集約されており、権利関係の調整から税制の特例適用、登記や抵当権の処理までを一括で円滑に管理・対応してくれます。
| 会社名 | 不動産売却サポート関東株式会社 |
| 所在地 | 〒101-0053 東京都千代田区神田美土代町5-2 第二日成ビル5F |
| 電話番号 | 0120-954-938 |
| 公式ホームページ | https://e-baikyaku-kanto.com/index.php |
また、「売る理由が複雑なほど強い」圧倒的な柔軟性も特徴です。遺産分割で揺れる相続や、離婚に伴う売却、任意売却など、大手が敬遠しがちな難易度の高い案件にも深く寄り添い、状況に応じたベストな選択肢を提案します。
不動産売却サポート関東株式会社の口コミ評判記事はこちら!
▼不動産売却サポート関東の評判・口コミは?利用者の本音を編集部が徹底解説!
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
◇株式会社すむたす
すむたすは、AIとテクノロジーを駆使して手軽でストレスのない不動産売却を実現する買取サービスを提供している不動産会社です。
最大の強みは、独自開発のAI査定による圧倒的なスピード感です。物件情報を入力してから最短1時間で適正な買取価格が提示され、直接買取を希望する場合は最短2日での現金化が可能です。一般的な仲介売却のように、買い手が見つかるまで何ヶ月も待つタイムラグが一切ありません。
| 会社名 | 株式会社すむたす |
| 所在地 | 〒103-0027 東京都中央区日本橋3-9-1 日本橋三丁目スクエア2F |
| 電話番号 | 0120-540-884 |
| 公式ホームページ | https://sumutasu.jp/ |
また、すむたすが直接物件を買い取る仕組みのため、購入希望者への内見対応が完全に不要です。週末にスケジュールを空けて掃除をしたり、見知らぬ人を自宅に招き入れたりする精神的な負担から解放されます。
株式会社すむたすの口コミ評判記事はこちら!
▼株式会社すむたすの評判・口コミは?利用者の本音を編集部が徹底解説!
◇三井のリハウス(三井不動産リアルティ株式会社)
三井のリハウスは、長年の取引実績と高い知名度を誇る業界トップクラスの不動産仲介会社です。
最大の強みは、圧倒的なブランド力に基づく非常に高い集客力です。全国的な認知度の高さから豊富な購入希望者リストを常に抱えており、特に条件の良い都市部の物件であれば、スピーディな成約と好条件での売却が大きく期待できます。
| 屋号 | 三井のリハウス 赤坂センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 所在地 | 〒107-0052 東京都港区赤坂3-9-18 赤坂見附kitayamaビル9F |
| 電話番号 | 0120-921-367 |
| 公式ホームページ | https://www.rehouse.co.jp/sell/ |
また、最新テクノロジーを活用した効率的な売却プロセスも特徴です。蓄積された膨大な取引データを分析する「リハウスAI査定」といった先進的なツールを導入しており、システマチックで精度の高い価格算出が可能です。
三井のリハウス 赤坂センター(三井不動産リアルティ株式会社)の口コミ評判記事はこちら!
▼三井のリハウスの評判・口コミは?利用者の本音を編集部が徹底解説!
まとめ
本記事では、離婚に伴う持ち家の処分方法や売却の判断基準、住宅ローンへの対応策や手続きの流れについて詳しく解説しました。
離婚時の不動産売却では、名義やローン残高の状況を正確に把握し、将来的な金銭トラブルや連絡の負担を防ぐためにも、原則として早期に現金化して公平に清算することが推奨されます。
アンダーローン・オーバーローンの見極めや財産分与の協議、共有名義の解消など、離婚売却には配慮すべき点が多く、感情的にならず冷静に進めることが成功のポイントです。
お互いが納得して新しいスタートを切るためにも、離婚や複雑な事情の売却に強い専門知識豊富なプロの不動産会社へ早めに相談し、最適な売却プランを立てて進めてみてはいかがでしょうか。
この記事を読んでいる人におすすめ
▼【編集部厳選!】港区で不動産売却におすすめの不動産会社は?第三者評価でおすすめの不動産業者7社を厳選紹介!
▼訳あり物件は売れる?査定基準と売却を成功させるポイントを徹底解説
▼相続した不動産は3年以内の売却がカギ!かかる税金・使える特例・売却の流れを徹底解説
