


不動産売却をする方必見!任意売却とリースバックの違いを徹底解説
住宅ローンの返済が難しくなった場合でも、自宅を手放さずに生活を続けられる可能性がある方法として、任意売却やリースバックが注目されています。
しかし、それぞれの仕組みや利用条件、メリット・デメリットを十分に理解しないまま進めると、売却後の生活設計に影響が及ぶ可能性があります。
本記事では、任意売却とリースバックの違いや併用する際のメリット・デメリット、自宅に住み続けるための進め方、おすすめの不動産会社について詳しく紹介します。
目次
任意売却とリースバックの基本
住宅ローンの返済が困難になった場合、自宅を維持するか手放すかを含め、今後の対応を検討する必要があります。その際に選択肢となるのが「任意売却」と「リースバック」です。
どちらも住宅に関わる手続きですが、目的や利用する場面は異なります。任意売却は住宅ローンの返済負担を軽減するための売却方法であり、リースバックは売却後も住み続けるための仕組みです。
◇任意売却とは
任意売却とは、住宅ローンの返済が難しくなった際に、金融機関などの債権者の了承を得たうえで住宅を売却する方法です。
一般的に、住宅ローンが残っている不動産を売却する場合は、売却代金などでローンを完済し、抵当権を解除する必要があります。しかし、住宅の売却価格がローン残高を下回る場合、通常の方法では売却が難しくなるケースがあります。
そのような場合に、債権者と話し合いながら売却を進める方法が任意売却です。競売とは異なり、所有者や債権者、不動産会社などが調整しながら売却を進めるため、競売よりも有利な条件で売却できる可能性があります。
また、競売では裁判所による手続きや物件情報の公開が行われますが、任意売却では通常の不動産取引に近い形で進められる点も特徴です。住宅ローンの負担を見直し、生活再建を図るための手段として利用されています。
◇リースバックとは
リースバックとは、自宅を売却した後に、買主と賃貸借契約を結ぶことで、そのまま住み続けられる仕組みです。
売却によって所有権は買主へ移りますが、家賃を支払うことで引っ越しをせず、これまでの住環境を維持できます。まとまった売却資金を確保しながら、生活の変化を抑えられる点が大きな特徴です。
例えば、老後資金や生活資金などを確保したい場合に活用されています。
一方で、リースバックでは売却後に家賃の支払いが発生します。そのため、一時的に資金を得られるだけでなく、長期的に家賃を支払えるかどうかを事前に確認することが重要です。
◇任意売却とリースバックが選ばれる目的の違い
任意売却とリースバックは、どちらも住宅を売却する点では共通していますが、利用する目的には違いがあります。
任意売却は、住宅ローンの返済が困難になった場合に、競売を避けながら売却を進め、ローン問題の解決を目指すために利用されます。債権者との調整を行いながら、今後の生活を立て直すための方法です。
一方、リースバックは、住宅を売却した後も現在の住まいで暮らし続けたい場合に選ばれます。転居に伴う負担を減らしながら、売却による資金を確保できる点がメリットです。
ただし、どちらも誰でも利用できるわけではありません。住宅ローンの残高や住宅の状態、契約条件などによって利用できるかどうかは変わります。自分の状況に適した方法を選ぶためにも、事前の確認が必要です。
◇任意売却とリースバックの違いを理解するポイント
両者の大きな違いは、解決したい課題にあります。
任意売却は、住宅ローンの返済が難しくなった場合に、債権者の同意を得ながら住宅を売却する手続きです。一方、リースバックは住宅を売却した後も居住を継続するための仕組みです。
また、任意売却では債権者との調整が必要になりますが、リースバックでは売却条件や家賃設定、契約期間などを確認する必要があります。
任意売却だけを利用する場合、売却後は退去が必要になるケースが一般的です。しかし、リースバックを組み合わせれば、条件が整えば売却後も同じ住宅で生活を続けられます。
検討する際は、住宅ローンの状況だけでなく、売却後の生活費や将来的な資金計画も考慮することが大切です。
【あわせて読みたい】
▼不動産売却の手続きと必要書類を完全解説!流れごとのタイミング・取得先・注意点まで網羅
任意売却とリースバックの違い
任意売却とリースバックは、どちらも自宅の売却に関わる方法ですが、目的や利用条件には違いがあります。違いを理解せずに選択すると、売却後の生活や資金計画に影響が出る可能性があります。
任意売却とリースバックの違いについて、それぞれの特徴を比較しながら詳しく紹介します。
◇利用目的の違い
任意売却とリースバックでは、利用する目的が大きく異なります。任意売却は、住宅ローンの返済が困難になった場合に、債権者の同意を得て住宅を売却し、返済負担を軽減するための方法です。
住宅ローンを滞納した状態が続くと、最終的には競売によって住宅を失う可能性があります。任意売却では、競売になる前に市場で売却を進めることで、今後の生活再建を目指します。
一方、リースバックは、自宅を売却した後も同じ住宅で暮らし続けることを目的とした仕組みです。所有権を手放しても賃貸契約を結ぶことで、そのまま住み続けられる点が特徴です。
そのため、住宅ローン問題の解決を優先する場合は任意売却、住環境を維持しながら資金を確保したい場合はリースバックが選ばれます。
◇利用条件の違い
任意売却とリースバックでは、利用するために必要な条件も異なります。任意売却では、住宅ローンを組んでいる金融機関などの債権者から売却の許可を得る必要があります。
通常、住宅ローンが残っている不動産には抵当権が設定されています。売却するには抵当権を解除する必要がありますが、売却価格だけでは住宅ローンを完済できない場合があります。その場合、債権者との調整によって任意売却を進めます。
リースバックでは、売却後に賃貸契約を結ぶため、買主となる事業者が提示する条件を満たす必要があります。主な確認項目は、住宅の市場価値や売却価格、家賃設定、建物の状態などです。
また、リースバックでは売却後も家賃を支払い続ける必要があります。そのため、継続的な家賃負担が可能かどうかを事前に確認することが重要です。
◇売却価格の違い
売却価格についても、任意売却とリースバックでは考え方が異なります。任意売却では、一般的な不動産売却に近い形で買主を探すため、市場価格に近い金額で売却できる可能性があります。
ただし、住宅ローンの残債や債権者との調整によって、希望する価格で売却できない場合もあります。売却価格は住宅の状態や立地、需要などによって決まります。
一方、リースバックでは、買主となる事業者が将来的な賃貸運用も考慮して買取価格を設定します。そのため、通常の市場売却よりも価格が低くなる場合があります。
リースバックを利用する場合は、売却時に得られる資金だけでなく、売却後の家賃や契約条件も含めて判断することが大切です。
◇売却先・売却期間の違い
売却先や手続きにかかる期間にも違いがあります。任意売却では、不動産会社を通じて一般の購入希望者や投資家などの買主を探すケースが多く、売却活動を行いながら債権者との調整を進めます。
一方、リースバックでは、不動産会社やリースバック事業者などが直接買主になるケースが一般的です。買主を探す必要がないため、条件が合えば比較的短期間で売却できる場合があります。
ただし、任意売却は債権者との調整や購入者探しが必要になるため、時間に余裕を持った対応が求められます。住宅ローンの滞納が進むほど選択肢が限られる可能性があるため、早めの相談が重要です。
任意売却とリースバックは、売却方法や目的、利用条件が異なります。住宅ローンの状況や売却後の生活設計を踏まえて、それぞれの特徴を比較しながら適した方法を選ぶことが大切です。
任意売却とリースバックを併用する利点
任意売却とリースバックは、住宅ローンの返済が難しくなった場合に検討される方法ですが、それぞれ役割が異なります。
任意売却によって住宅ローン問題への対応を進め、リースバックによって売却後の住まいを確保することで、生活への影響を抑えられる場合があります。
ただし、利用には一定の条件があり、すべてのケースで認められるわけではありません。こちらでは、任意売却とリースバックを併用する主なメリットについて解説します。
◇住み慣れた家で暮らし続けられる
任意売却では住宅を売却するため、通常は売却後に退去する必要があります。しかし、リースバックを利用すれば、売却した住宅を賃貸物件として借りることで、そのまま住み続けられる可能性があります。
引っ越しを避けられるため、子どもの学校や仕事、家族の日常生活への影響を抑えやすい点が特徴です。慣れ親しんだ地域での生活を維持しながら、住宅ローン問題の解決を目指せることは大きな利点です。
自宅を手放さなければならない状況でも、生活環境の変化を最小限に抑えたい場合に適した選択肢となります。
◇競売による負担を軽減しやすい
住宅ローンを滞納した状態が続くと、金融機関による手続きが進み、最終的に競売へ移行する可能性があります。競売では希望する条件で売却できない場合があり、住宅ローンの残債が多く残るリスクもあります。
また、競売では物件情報が公開されるため、周囲に住宅ローン問題を知られる可能性がある点にも注意が必要です。
任意売却では、債権者の合意を得ながら売却を進めるため、競売を避けられる可能性があります。さらにリースバックを併用すれば、売却後の住居を確保しやすく、急な転居による負担も抑えられます。
ただし、任意売却の成立には債権者の同意が必要であり、リースバックについても事業者の条件や審査によって利用できない場合があります。
◇住宅ローン問題を周囲に知られにくい
任意売却とリースバックを利用することで、住宅ローンの返済に関する事情を周囲へ知られにくくできます。
競売の場合は裁判所を通じた手続きが行われ、物件情報が公開されるため、近隣住民に状況を把握される可能性があります。一方、任意売却は一般的な不動産売却に近い形で進められるため、外部から事情を判断されにくい傾向があります。
また、リースバック後も同じ住宅に住み続けられるため、引っ越しによる生活の変化も発生しません。周囲への影響を抑えながら手続きを進められる点は、精神的な負担を軽減する要素の一つです。
◇将来的に住宅を買い戻せる可能性がある
リースバックでは、契約内容によっては将来的な買い戻しに関する条件を設定できる場合があります。
一時的に住宅を売却した後でも、収入状況が改善したり、購入資金を準備できたりすれば、再び所有権を取得できる可能性があります。
ただし、買い戻しは必ず実現するものではありません。買い戻し価格や契約条件、契約期間などによって結果は変わるため、事前に内容を確認する必要があります。
【あわせて読みたい】
▼訳あり物件は売れる?査定基準と売却を成功させるポイントを徹底解説
任意売却とリースバックを併用するデメリット
任意売却とリースバックの併用は、住み続けながら売却を進められる可能性がある一方で、注意すべき点もあります。
メリットだけで判断すると、売却後の生活や資金計画に影響が出る場合があります。任意売却とリースバックを併用する際に確認したいデメリットについて詳しく紹介します。
◇売却価格が低くなりやすい
任意売却とリースバックを併用する場合、一般的な不動産売却よりも売却価格が低くなる可能性があります。特にリースバックでは、買主となる事業者が購入後の賃貸運用やリスクを考慮して買取価格を設定するためです。
通常の売却では、より高い条件で購入する買主を探すことができます。しかし、リースバックでは売却後の家賃収入や維持管理費なども考慮されるため、市場価格より低い金額になるケースがあります。
また、任意売却では住宅ローンの残債や債権者との調整によって、売却価格が決まります。希望する価格で売却できるとは限らないため、売却後の返済計画まで考えて検討することが重要です。
売却価格だけを見るのではなく、住み続けられるメリットや毎月発生する費用などを含めて判断する必要があります。
◇債権者の同意が得にくい
任意売却を利用するには、住宅ローンを提供している金融機関などの債権者から同意を得る必要があります。そのため、必ずしも希望通りに手続きを進められるとは限りません。
住宅ローンが残っている不動産には抵当権が設定されているため、通常は売却前にローンを完済する必要があります。しかし、任意売却では売却価格だけで完済できない場合でも、債権者との調整によって売却を進めます。
債権者は、売却価格や今後の返済計画などを確認したうえで判断します。条件によっては任意売却自体が認められない場合もあるため、早めに相談することが大切です。
また、リースバックを組み合わせる場合も、売却価格や契約条件が債権者の意向に合わないと同意を得ることが難しくなる可能性があります。
◇家賃負担が発生する
リースバックでは、自宅を売却した後に賃貸契約を結ぶため、毎月の家賃支払いが発生します。住宅ローンの返済がなくなったとしても、新たな固定費が発生する点には注意が必要です。
特に、売却時に得た資金を一時的な返済や生活費に充てた場合、将来的な家賃負担が大きくなる可能性があります。
リースバックを利用する際は、現在の収入状況だけでなく、将来的な収支も考慮する必要があります。契約前に家賃の金額や支払期間、更新条件などを確認し、無理なく生活を維持できるか判断することが重要です。
家賃を継続して支払えなくなると、退去が必要になる場合もあります。そのため、住み続けられる点だけでなく、長期的な資金計画を立てることが欠かせません。
◇買い戻し条件が厳しい場合がある
リースバックでは、契約内容によって将来的な買い戻しの可能性を設定できる場合があります。しかし、買い戻しは必ず実現できるものではなく、条件が厳しくなるケースもあります。
買い戻しを行う際は、市場価格の変動や契約条件などによって、売却時より高い価格が設定される場合があります。また、契約期間や買い戻し期限などの条件が決められていることもあります。
そのため、将来的に自宅を取り戻したいと考えている場合は、売却前に買い戻し条件を確認することが重要です。契約内容を十分に理解せず進めると、希望するタイミングで買い戻せない可能性があります。
任意売却とリースバックを併用する場合は、現在の住宅ローン問題を解決するだけでなく、その後の生活や将来の選択肢まで考慮する必要があります。メリットとデメリットを比較し、自身の状況に合った方法を選ぶことが大切です。
自宅に住み続けるための進め方
任意売却とリースバックを利用して自宅に住み続けるには、早い段階から計画的に準備を進めることが重要です。こちらでは、住宅ローンの状況や売却条件によって利用できる方法は異なるため、適切な判断が求められます。
◇早めに相談する
任意売却とリースバックを検討する場合は、住宅ローンの返済が難しいと感じた段階で早めに相談することが重要です。滞納期間が長くなると、金融機関による手続きが進み、選択できる方法が限られる可能性があります。
特に任意売却では、債権者との調整や売却活動に一定の時間が必要です。競売の手続きが開始された後では、任意売却を進めることが難しくなる場合があります。
早い段階で専門家へ相談すると、自宅の状況や住宅ローン残債、今後の生活設計を踏まえて複数の選択肢を検討できます。問題が大きくなる前に現状を把握することが、自宅に住み続ける選択肢を検討しやすくするポイントです。
◇専門業者を選ぶ
任意売却とリースバックを成功させるには、経験や実績のある専門業者を選ぶことが大切です。一般的な不動産売却とは異なり、任意売却では金融機関との交渉や住宅ローンに関する知識が必要になります。
また、リースバックでは売却価格だけでなく、家賃設定や契約期間、買い戻し条件なども確認する必要があります。取り扱い実績が少ない業者では、希望する条件に合った提案を受けられない可能性があります。
相談する際は、任意売却やリースバックの対応実績、契約内容の説明の丁寧さ、売却後の生活まで考慮した提案があるかを確認すると安心です。
◇債権者と条件を調整する
任意売却を進める場合、住宅ローンを提供している金融機関などの債権者との調整が必要です。売却価格や売却後の返済方法について相談し、同意を得たうえで手続きを進めます。
債権者は、売却によってどの程度返済できるか、残った債務をどのように返済していくかなどを確認します。そのため、現実的な売却条件や返済計画を提示することが重要です。
リースバックを併用する場合も、売却条件や契約内容が債権者の了承を得られる内容である必要があります。専門業者と連携しながら、双方が納得できる条件を調整することが求められます。
◇無理のない資金計画を立てる
任意売却とリースバックを利用する際は、売却後の生活費や家賃負担まで含めた資金計画を立てる必要があります。自宅に住み続けられる場合でも、リースバック後は毎月の家賃支払いが発生します。
売却によって一時的な資金を確保できても、将来的に家賃を継続して支払えなければ生活を維持できません。収入や支出のバランスを確認し、長期的に無理のない計画を作ることが大切です。
また、住宅ローンの残債が残る場合は、その返済方法についても確認が必要です。現在の問題だけでなく、数年先の生活まで見据えて判断することで、安定した住環境を維持しやすくなります。
任意売却とリースバックは、自宅を手放す状況でも生活への影響を抑えられる可能性がある方法です。ただし、利用条件や契約内容によって結果は変わるため、早めに相談し、自分の状況に合った方法を選択することが重要です。
【あわせて読みたい】
▼不動産売却サポート関東の評判・口コミは?利用者の本音を編集部が徹底解説!
千代田区・港区でおすすめの不動産売却会社3選
千代田区・港区で不動産売却会社を選ぶ際は、知名度だけで判断するのではなく、売却理由や希望条件に合った会社を選ぶことが重要です。仲介を得意とする会社や買取に強い会社、相続や任意売却など複雑な案件に対応できる会社では、強みが異なります。
◇不動産売却サポート関東株式会社
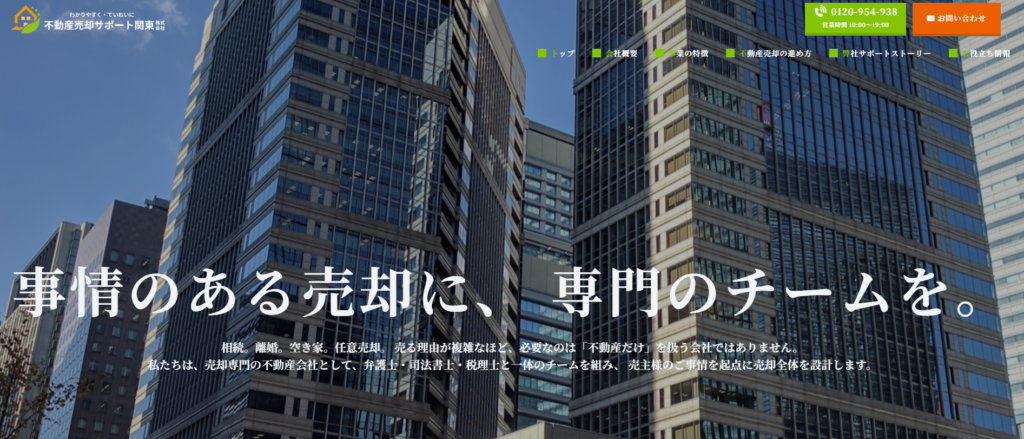
不動産売却サポート関東株式会社は、相続や離婚、任意売却など複雑な事情を抱えた不動産売却に強みを持つ会社です。不動産を売却するだけではなく、売却に伴う法律や税務、登記まで含めて総合的なサポートを受けられます。
大きな特徴は、弁護士・税理士・司法書士と常時連携するワンチーム体制です。相談窓口を一本化しながら、相続トラブルや税金、抵当権抹消など幅広い手続きを一括で進められるため、複数の専門家へ個別に相談する手間を軽減できます。
また、相続時の遺産分割協議が難航しているケースや、離婚による財産分与、住宅ローン返済が難しい場合の任意売却など、大手不動産会社では対応が難しい案件にも柔軟に対応しています。状況を丁寧に整理しながら、一人ひとりに合った売却方法を提案している点も特徴です。
さらに、価格だけを重視するのではなく、売主が抱える不安や悩みに寄り添いながら解決策を考えるサポート体制を整えています。複雑な事情を相談したい場合や、専門家と連携しながら売却を進めたい場合に適した不動産会社です。
| 会社名 | 不動産売却サポート関東株式会社 |
| 所在地 | 〒101-0053 東京都千代田区神田美土代町5-2 第二日成ビル5F |
| 電話番号 | 0120-954-938 |
| 公式ホームページ | https://e-baikyaku-kanto.com/index.php |
不動産売却サポート関東株式会社の口コミ評判記事はこちら!
▼不動産売却サポート関東の評判・口コミは?利用者の本音を編集部が徹底解説!
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
◇株式会社すむたす
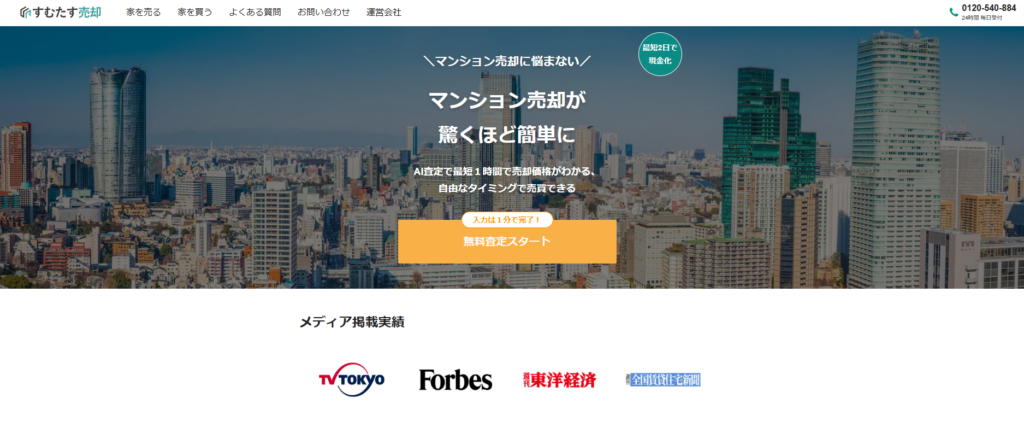
株式会社すむたすは、AIを活用したスピーディな不動産買取サービスを提供しています。売却までの時間を短縮したい人や、できるだけ手間をかけずに現金化したい人に向いています。
最大の特徴は、独自のAI査定によるスピードです。物件情報を入力すると最短1時間で買取価格を提示し、条件が合えば最短2日で売却を進められます。一般的な仲介のように購入希望者を募集する期間が不要なため、早期売却を希望する場合に適しています。
また、すむたすでは自社が直接買い取るため、購入希望者による内見対応が必要ありません。室内を何度も掃除したり、予定を調整して見学に対応したりする負担を軽減できます。
さらに、家具や荷物が残った状態でも売却できる場合があり、リフォームや修繕も原則不要です。売却前の準備に時間や費用をかけたくない人にとって、利用しやすいサービスといえます。
| 会社名 | 株式会社すむたす |
| 所在地 | 〒103-0027 東京都中央区日本橋3-9-1 日本橋三丁目スクエア2F |
| 電話番号 | 0120-540-884 |
| 公式ホームページ | https://sumutasu.jp/ |
株式会社すむたすの口コミ評判記事はこちら!
▼株式会社すむたすの評判・口コミは?利用者の本音を編集部が徹底解説!
◇三井のリハウス(三井不動産リアルティ株式会社)
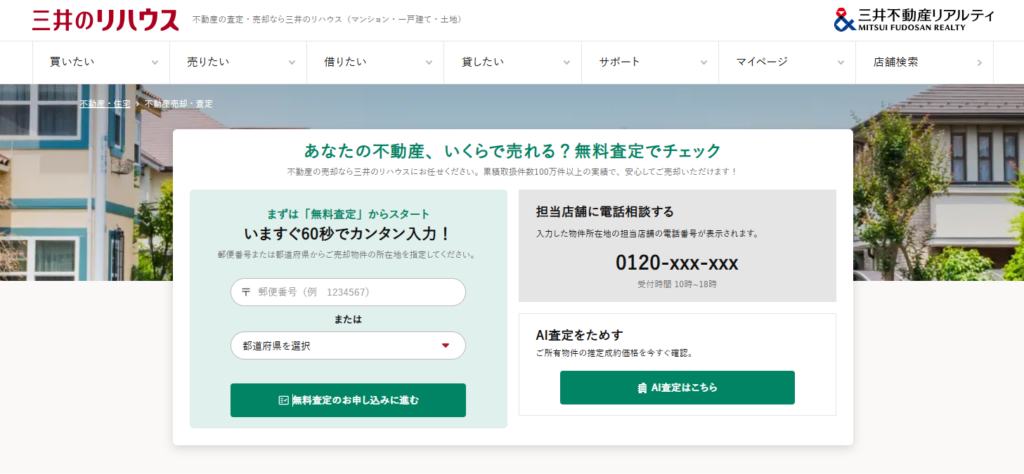
三井のリハウスは、全国トップクラスの知名度と豊富な取引実績を持つ不動産会社です。千代田区・港区のような都市部でも幅広い売却実績があり、多くの購入希望者へ物件情報を届けられる点が強みです。
豊富な顧客ネットワークを活用して購入希望者を募集するため、条件の良い物件では比較的スムーズな成約が期待できます。ブランド力を重視したい人や、仲介による売却を希望する人に適しています。
また、蓄積された取引データを活用したAI査定を導入しており、価格査定を効率的に進められます。市場データを踏まえた査定を受けられるため、売却価格の目安を把握しやすい点も特徴です。
一方で、大手企業ならではのマニュアルや業務フローに沿った対応が中心となるため、複雑な事情を抱えた案件では、事前に対応範囲を確認すると安心です。不動産売却を検討している人にとって、有力な選択肢の一つといえます。
| 屋号 | 三井のリハウス 赤坂センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 所在地 | 〒107-0052 東京都港区赤坂3-9-18 赤坂見附kitayamaビル9F |
| 電話番号 | 0120-921-367 |
| 公式ホームページ | https://www.rehouse.co.jp/sell/ |
三井のリハウス 赤坂センター(三井不動産リアルティ株式会社)の口コミ評判記事はこちら!
▼三井のリハウスの評判・口コミは?利用者の本音を編集部が徹底解説!
まとめ
本記事では、任意売却とリースバックの違いや併用するメリット・デメリット、自宅に住み続けるための進め方、おすすめの不動産会社について紹介しました。
任意売却は住宅ローンの返済負担を軽減しながら生活再建を目指すための方法であり、リースバックは自宅を売却した後も住み続けられる仕組みです。それぞれ目的や利用条件が異なるため、自身の状況や今後の生活設計に合わせて選択することが重要です。
また、両者を併用できる場合は、競売や転居を回避しやすいなどのメリットが期待できる一方で、売却価格や家賃負担、契約条件など確認すべき点もあります。後悔のない選択を行うためには、早い段階で専門業者へ相談し、契約内容や資金計画を十分に確認したうえで、自分に適した方法を検討することが大切です。
この記事を読んでいる人におすすめ
▼【編集部厳選!】千代田区で不動産売却におすすめの不動産会社は?第三者評価でおすすめの不動産業者7社を厳選紹介!
▼【編集部厳選!】港区で不動産売却におすすめの不動産会社は?第三者評価でおすすめの不動産業者7社を厳選紹介!
▼相続した不動産は3年以内の売却がカギ!かかる税金・使える特例・売却の流れを徹底解説
